سرمایهگذاری خصوصی چیست؟
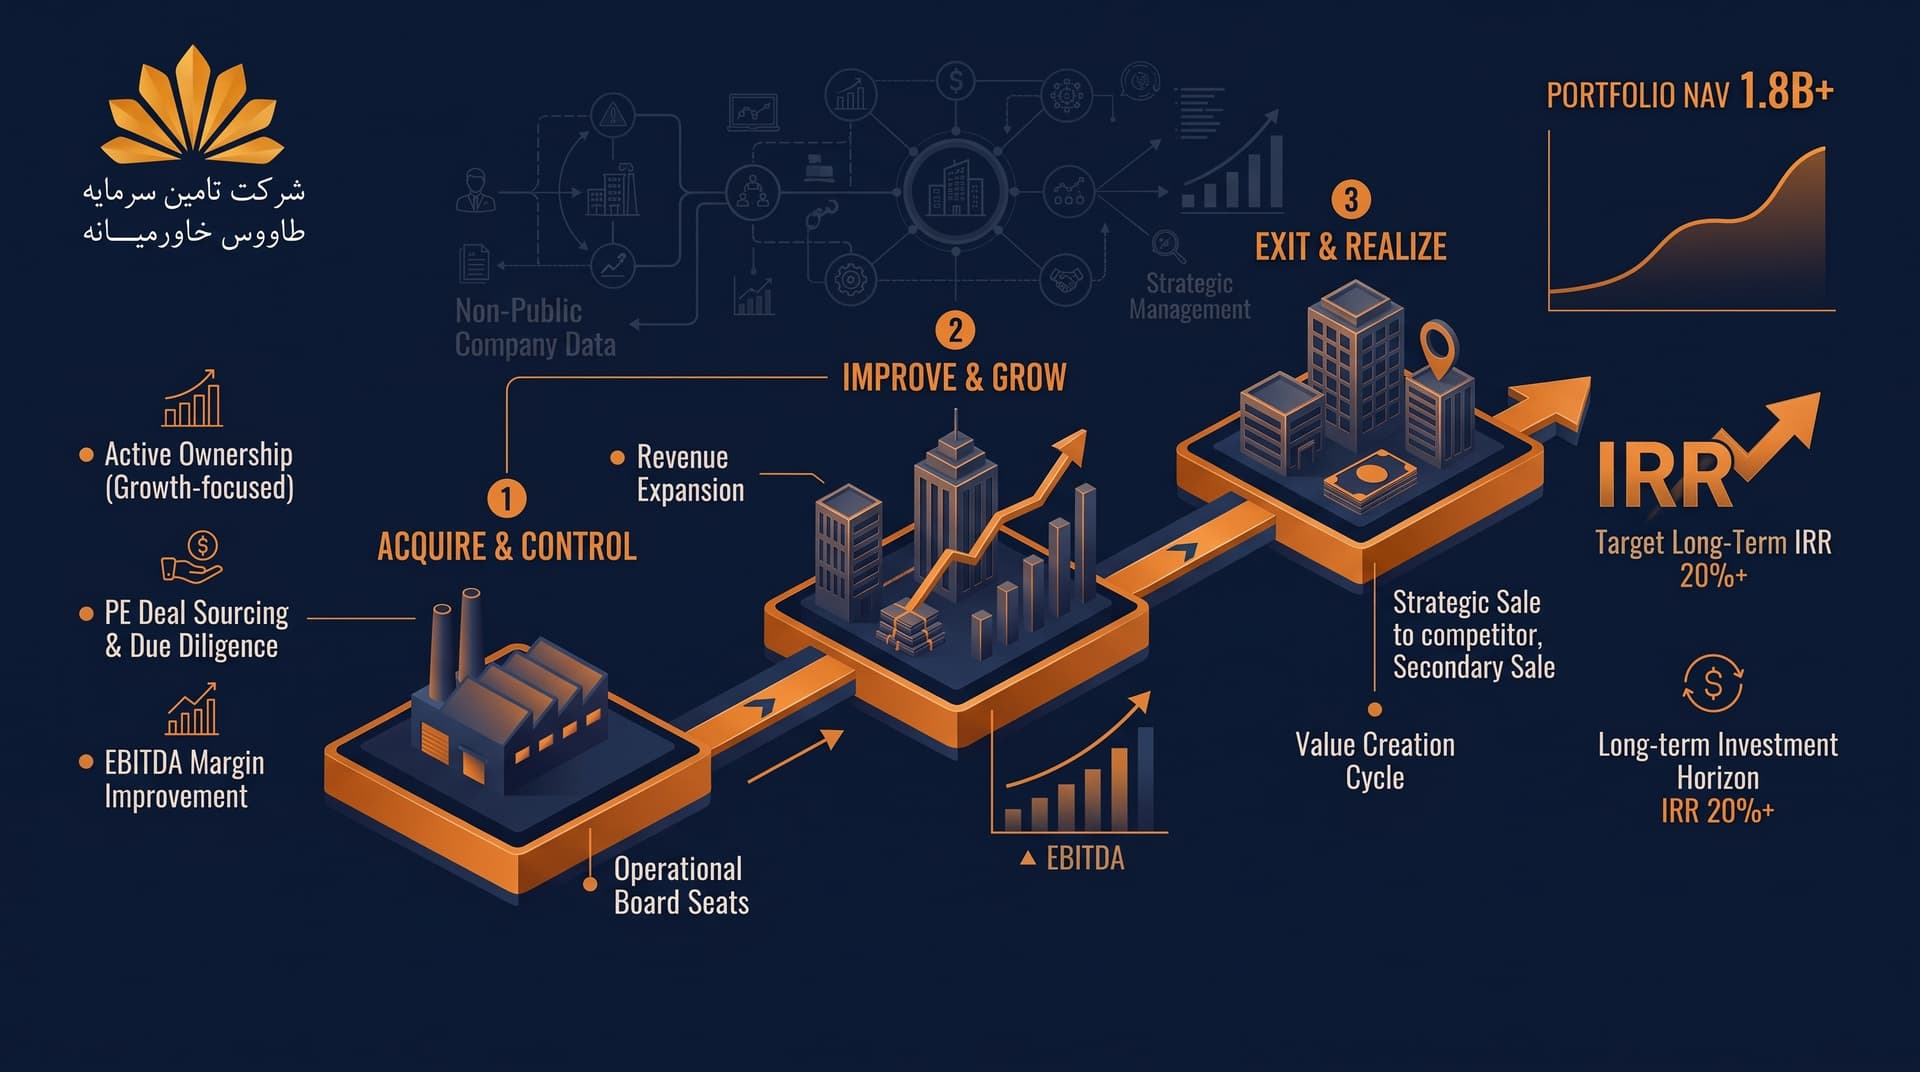
در سرمایهگذاری خصوصی، یک صندوق یا نهاد سرمایهگذاری، سهام عمده یا کنترلی یک شرکت — معمولاً شرکتی که در بورس معامله نمیشود — را خریداری میکند، برای چند سال در اداره آن نقش فعال میگیرد و پس از بهبود عملکرد، سهم خود را واگذار میکند.
تفاوت بنیادی این روش با سرمایهگذاری در بورس، در سه چیز است:
• نقش فعال: سرمایهگذار خصوصی در هیئتمدیره حضور دارد و در تصمیمهای مالی و عملیاتی شرکت دخالت مستقیم میکند.
• افق زمانی بلند: سرمایه معمولاً چند سال قفل میشود و امکان خروج روزانه وجود ندارد.
• منبع بازده: سود از بهبود سودآوری و ساختار خود شرکت میآید، نه از نوسان قیمت در بازار ثانویه.
به همین دلیل، سرمایهگذاری خصوصی را باید نوعی «مالکیت فعال» دانست، نه نوعی معامله.
چرخه عمر یک صندوق سرمایهگذاری خصوصی
صندوقهای (Private Equity(PE برخلاف صندوقهای متعارف، عمر نامحدود ندارند. مسیر آنها معمولاً چهار مرحله دارد:
۱. جذب سرمایه و تعهد سرمایهگذاران
سرمایهگذاران مبلغی را تعهد میکنند، اما همه آن را یکجا پرداخت نمیکنند. مدیر صندوق بهتدریج و همزمان با یافتن فرصتهای سرمایهگذاری، این تعهدات را فرا میخواند.
۲. دوره سرمایهگذاری
در سالهای ابتدایی، صندوق شرکتهای هدف را شناسایی، ارزشگذاری و تملک میکند. پس از پایان این دوره، معمولاً امکان ورود به سرمایهگذاری جدید محدود میشود.
۳. دوره ارزشآفرینی
مهمترین مرحله و همان چیزی که این صنعت را از سایر شیوههای سرمایهگذاری جدا میکند: اصلاح ساختار مالی، بهبود حاشیه سود، تقویت تیم مدیریتی، توسعه بازار و گاهی ادغام با کسبوکارهای مکمل.
۴. خروج
بازده واقعی صندوق در همین مرحله محقق میشود. مسیرهای متعارف خروج عبارتاند از فروش به یک شرکت صنعتی، فروش به صندوق دیگر، عرضه اولیه سهام در بورس، یا بازخرید سهام توسط سهامداران اصلی شرکت.
نکتهای که سرمایهگذاران تازهوارد معمولاً از آن غافل میشوند این است که بازده چنین صندوقی در سالهای نخست منفی به نظر میرسد؛ چون هزینهها از ابتدا شناسایی میشود اما بازده تنها پس از خروج ظاهر میشود. این الگو در ادبیات این حوزه با نام منحنی J شناخته میشود.
انواع سرمایهگذاری خصوصی
• تملک کنترلی: خرید سهام کنترلی شرکتهای بالغ و سودده با هدف بهبود عملکرد و بازطراحی ساختار سرمایه.
• سرمایهگذاری رشد: تأمین منابع برای شرکتهای در حال رشد، بدون لزوم تملک کامل.
• سرمایهگذاری جسورانه: ورود در مراحل اولیه شرکتهای نوپا با ریسک و بازده بالقوه بسیار بالاتر.
• موقعیتهای خاص و احیا: سرمایهگذاری در شرکتهای دچار مشکل مالی یا عملیاتی، با هدف اصلاح ساختار و بازگرداندن آنها به سودآوری.
• بدهی خصوصی: تأمین مالی مبتنی بر بدهی برای شرکتهای خارج از بازار عمومی، که در سالهای اخیر به یکی از بخشهای پررشد این صنعت تبدیل شده است.
بازار جهانی سرمایهگذاری خصوصی در چه وضعیتی است؟
دو دهه رشد این صنعت در جهان، تا حد زیادی مدیون سه عامل بیرونی بود: نرخ بهره پایین، دسترسی ارزان به اهرم مالی، و رشد مستمر ضرایب ارزشگذاری. هر سه عامل در سالهای اخیر تضعیف شدهاند و همین، چهره صنعت را تغییر داده است.
بهبودی که یکنواخت نیست
گزارش سالانه بین (Bain) برای سال ۲۰۲۶ میگوید: ارزش معاملات و خروجها در سال ۲۰۲۵ رشد کرد، اما این رشد عمدتاً در معاملات بزرگ متمرکز بود و به کل بازار تعمیم نیافت. جذب سرمایه برای بسیاری از مدیران صندوق همچنان دشوار مانده است.
گلوگاه نقدینگی و خروج
مهمترین چالش امروز این صنعت، کندی بازگشت وجه نقد به سرمایهگذاران است. صندوقها شرکتها را طولانیتر از گذشته نگه میدارند و در نتیجه، سرمایهگذاران دیرتر به منابع خود دسترسی پیدا میکنند. همین موضوع باعث رشد ابزارهای جایگزین برای ایجاد نقدینگی شده است؛ از معاملات ثانویه سهم سرمایهگذاران تا ساختارهایی که دارایی را از یک صندوق به صندوق جدیدتر منتقل میکنند.
بازده دیگر خودبهخود نمیآید
گزارش مککینزی از بازارهای خصوصی برای سال ۲۰۲۶، این صنعت را صنعتی بالغ توصیف میکند و نتیجه میگیرد که بازده مازاد، دیگر از شرایط بازار به دست نمیآید بلکه باید ساخته شود: با انتخاب دقیق دارایی، انضباط در قیمت ورود، و بهبود عملیاتی زودهنگام و مستمر. بر اساس نظرسنجی همین گزارش، بخش عمده سرمایهگذاران نهادی همچنان قصد دارند سهم این طبقه دارایی را در پرتفوی خود حفظ کنند یا افزایش دهند.
دو روند ساختاری دیگر
• رشد اعتبار خصوصی: تأمین مالی بدهی خارج از شبکه بانکی به بخش بزرگی از بازارهای خصوصی تبدیل شده و رقابت در آن، حاشیه سود را فشرده کرده است.
• گشایش تدریجی به سرمایهگذاران خرد: ساختارهای جدیدی طراحی شده تا دسترسی به این طبقه دارایی از انحصار سرمایهگذاران بزرگ خارج شود؛ روندی که همزمان، بحث نقدشوندگی و ارزشگذاری منصفانه را جدیتر کرده است.
سرمایهگذاری خصوصی در ایران؛ کجا ایستادهایم؟
چارچوب مقرراتی
دستورالعمل تأسیس و فعالیت صندوقهای سرمایهگذاری خصوصی در سال ۱۳۹۷ به تصویب هیئتمدیره سازمان بورس رسید. بر اساس این چارچوب، موضوع فعالیت صندوق، جمعآوری منابع و تخصیص عمده آن به خرید سهام و سهمالشرکه شرکتها با هدف کسب و حفظ کنترل، هدایت سیاستهای مالی و عملیاتی شرکت سرمایهپذیر و در نهایت خروج از آن است.
صندوق عمر محدودی دارد که بخش ابتدایی آن بهعنوان دوره سرمایهگذاری تعریف میشود؛ ساختاری که عملاً همان چرخه عمر متعارف صندوقهای PE در جهان را بازتولید میکند. سرمایهگذاری در این صندوقها مستلزم تکمیل بیانیه پذیرش ریسک است و حداقل سرمایه صندوق و حداقل سرمایهگذاری هر سرمایهگذار، در مقررات جاری تعیین میشود.
چه شرکتهایی هدف این صندوقها هستند؟
• شرکتهای غیرسهامیعام که امکان تأمین مالی از بازار عمومی را ندارند.
• شرکتهای سهامی عام پذیرفتهنشده در بورس و شرکتهای پذیرفتهشده در بازار شرکتهای کوچک و متوسط فرابورس.
• شرکتهایی که شرایط پذیرش در بورس را از دست دادهاند.
• شرکتهای نیازمند اصلاح ساختار مالی، از جمله شرکتهایی که تحت شرایطی مشمول ماده ۱۴۱ اصلاحیه قانون تجارت شدهاند.
به بیان دیگر، این ابزار دقیقاً برای بخشی از اقتصاد طراحی شده که نه به تسهیلات بانکی دسترسی راحتی دارد و نه میتواند از بازار عمومی سرمایه جذب کند.
ابزارهای همخانواده در بازار ایران
• صندوق جسورانه: معادل سرمایهگذاری خطرپذیر، برای شرکتهای نوپا و فناوریمحور.
• صندوق پروژه: تأمین مالی یک پروژه مشخص از مرحله ساخت تا بهرهبرداری.
• صندوقهای تأمین مالی خصوصی: ساختارهای مبتنی بر بدهی برای تأمین مالی بنگاهها خارج از مسیر انتشار اوراق عمومی.
محدودیتهای عملی
• مسیر خروج محدود: در نبود بازار فعال ادغام و تملیک، خروج عمدتاً به عرضه در بورس یا فروش به سهامدار قبلی محدود میشود و همین، ریسک اصلی این صندوقها در ایران است.
• ارزشگذاری در شرایط تورمی: جداکردن رشد واقعی کسبوکار از رشد اسمی ناشی از تورم، هم در زمان ورود و هم در زمان خروج، دشوار است.
• افق زمانی سرمایهگذار: تجربه بازار ایران، سرمایهگذار را به بازدهی کوتاهمدت عادت داده؛ در حالی که این ابزار ذاتاً چندساله است.
• شفافیت و داده: ارزیابی دقیق شرکتهای غیربورسی، به دادههای مالی قابل اتکا نیاز دارد که همیشه در دسترس نیست.
• حاکمیت شرکتی: اعمال نقش فعال در شرکت سرمایهپذیر، وقتی ساختار مالکیت خانوادگی یا متمرکز است، در عمل پیچیدهتر از آن چیزی است که در قرارداد پیشبینی میشود.
تفاوتهای کلیدی بازار ایران با بازار جهانی
• منبع سرمایه: در جهان، صندوقهای بازنشستگی و موقوفات بخش عمده منابع را تأمین میکنند؛ در ایران، نهادهای مالی و سرمایهگذاران حقوقی نقش اصلی را دارند.
• نقش اهرم مالی: بخشی از بازده در مدل جهانی از تأمین مالی بدهیمحور میآید؛ در ایران، هزینه و محدودیتهای بدهی، این اهرم را کماثر میکند.
• مسیر خروج: تنوع خروج در بازارهای توسعهیافته بسیار بیشتر است و همین، ریسک کل چرخه را پایین میآورد.
• مقیاس: اندازه متعارف صندوقها و معاملات، تفاوت چشمگیری دارد و این بر نوع شرکتهای هدف اثر میگذارد.
برای شرکتها؛ چه زمانی این گزینه مناسب است؟
سرمایهگذاری خصوصی برای هر شرکتی مناسب نیست. معمولاً وقتی منطقی است که:
• شرکت به منابع بلندمدت نیاز دارد اما توان پذیرش تعهد بازپرداخت ثابت را ندارد.
• کسبوکار پتانسیل رشد دارد، اما برای تحققش به تغییر ساختار یا تقویت مدیریت نیاز است.
• سهامداران فعلی آمادهاند بخشی از کنترل را واگذار کنند؛ این مهمترین پیششرط است و همان جایی است که بیشتر مذاکرات به بنبست میرسد.
• شرکت افق چندساله دارد و انتظار نتیجه فوری از این همکاری ندارد.
برای سرمایهگذاران؛ پیش از ورود چه بدانیم؟
• نقدناشوندگی، ویژگی است نه نقص: منابع شما برای چند سال قفل میشود و این بخشی از ماهیت ابزار است.
• بازده در سالهای اول منفی به نظر میرسد: قضاوت درباره عملکرد صندوق، پیش از رسیدن به مرحله خروج، قضاوت زودهنگامی است.
• کیفیت مدیر صندوق، تعیینکنندهتر از خود ابزار است: سابقه تیم در اداره شرکتها، نه صرفاً در معاملهگری، معیار اصلی ارزیابی است.
• ساختار کارمزد را دقیق بخوانید: نحوه محاسبه کارمزد مدیریت و سهم مدیر از سود، مستقیماً بر بازده نهایی شما اثر میگذارد.
• بیانیه پذیرش ریسک را جدی بگیرید: این فرم، تشریفات اداری نیست؛ فهرست ریسکهایی است که پذیرفتهاید.
نقش شرکت تأمین سرمایه
شرکتهای تأمین سرمایه در این حوزه در دو سو قرار میگیرند. از یک طرف میتوانند مدیریت صندوقهای سرمایهگذاری خصوصی را بر عهده بگیرند و از طرف دیگر، در نقش مشاور مالی، شرکتها را برای جذب چنین سرمایهای آماده کنند: از ارزشگذاری و طراحی ساختار معامله تا مذاکره بر سر حقوق سهامداران و طراحی مسیر خروج.
برای شرکتی که نخستین بار با این نوع سرمایهگذاری روبهرو میشود، بخش دوم اهمیت بیشتری دارد. بیشتر معاملات نه به دلیل ضعف کسبوکار، بلکه به دلیل نبود آمادگی در مستندات مالی و ابهام در ساختار مالکیت متوقف میشوند.
پرسشهای متداول
تفاوت سرمایهگذاری خصوصی با سرمایهگذاری جسورانه چیست؟
هر دو سرمایهگذاری در شرکتهای خارج از بازار عمومی هستند، اما در مرحله رشد شرکت هدف تفاوت دارند. سرمایهگذاری جسورانه وارد شرکتهای نوپا و اثباتنشده میشود، در حالی که سرمایهگذاری خصوصی معمولاً سراغ شرکتهای بالغتر با جریان نقدی موجود میرود.
تفاوت آن با خرید سهام در بورس چیست؟
در بورس، سرمایهگذار سهامدار منفعل است و هر زمان میتواند خارج شود. در سرمایهگذاری خصوصی، سرمایهگذار در اداره شرکت نقش فعال دارد و خروج تنها در مقاطع مشخص و از مسیرهای معینی ممکن است.
آیا صندوقهای سرمایهگذاری خصوصی در ایران وجود دارند؟
بله. چارچوب مقرراتی آنها از سال ۱۳۹۷ تصویب شده و صندوقهایی با مجوز سازمان بورس فعالاند. با این حال، اندازه و تعداد آنها در مقایسه با صندوقهای متعارف بازار سرمایه محدود است.
حداقل سرمایه لازم برای ورود چقدر است؟
مقررات، هم برای اندازه صندوق و هم برای حداقل سرمایهگذاری هر سرمایهگذار، کف تعیین کرده است. این ارقام در مقررات جاری سازمان بورس مشخص میشود و بهمرور بهروزرسانی میشوند؛ بنابراین پیش از تصمیمگیری باید آخرین وضعیت استعلام شود.
ریسک اصلی این نوع سرمایهگذاری چیست؟
ریسک خروج. حتی اگر شرکت سرمایهپذیر عملکرد خوبی داشته باشد، اگر در زمان مناسب خریداری برای سهم پیدا نشود، بازده روی کاغذ باقی میماند و به وجه نقد تبدیل نمیشود.
آیا این ابزار برای شرکتهای زیانده هم کاربرد دارد؟
بله، در قالب سرمایهگذاری در موقعیتهای خاص و با هدف اصلاح ساختار. چارچوب مقرراتی ایران نیز حمایت از شرکتهای نیازمند اصلاح ساختار مالی را تحت شرایطی پیشبینی کرده است.
جمعبندی و گام بعدی
سرمایهگذاری خصوصی در جهان وارد دورهای شده که بازده را باید از دل خود کسبوکار بیرون کشید، نه از شرایط مساعد بازار. در ایران، ابزار و چارچوب مقرراتی آن وجود دارد و دقیقاً برای بخشی از اقتصاد طراحی شده که بیشترین محدودیت را در تأمین مالی دارد؛ آنچه توسعه آن را کند کرده، نبود مقررات نیست، محدودیت مسیرهای خروج و افق کوتاه سرمایهگذار است.
برای بررسی امکان جذب سرمایهگذار خصوصی، ارزشگذاری شرکت یا طراحی ساختار معامله و مسیر خروج، کارشناسان شرکت تامین سرمایه طاووس خاورمیانه آماده ارائه مشاوره تخصصی هستند. برای دریافت وقت مشاوره با ما تماس بگیرید.